Esta selección explica para qué sirve cada modelo y qué debes comprobar antes de presentarlo. Las obligaciones dependen de tu actividad, régimen fiscal y operaciones; no todos los modelos se aplican a todos los negocios.
Revisión de estas explicaciones: 3 de octubre de 2026.
Consulta con Asproyen la documentación y las obligaciones de tu declaración de la Renta.
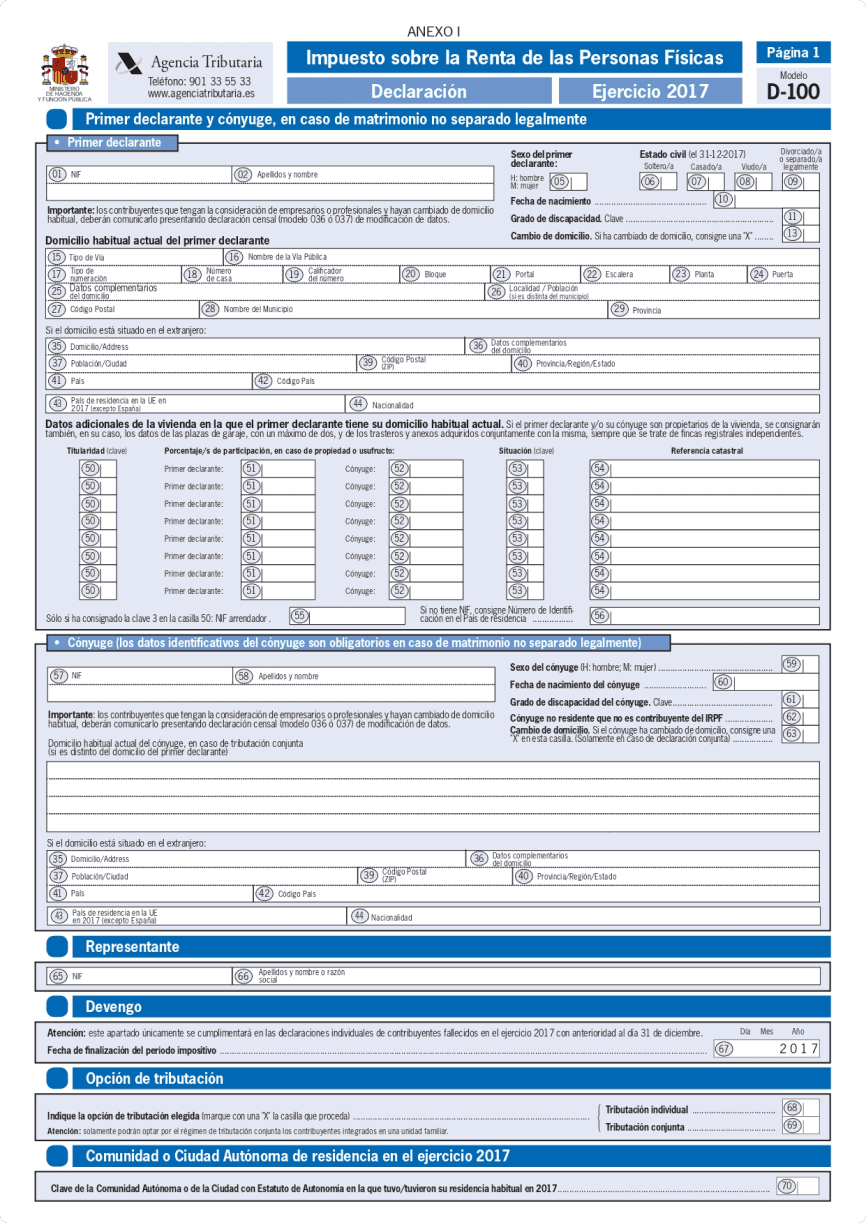
El modelo 100 es la declaración anual del IRPF. Reúne las rentas del ejercicio, las reducciones, las deducciones y los pagos a cuenta para determinar el resultado. La obligación de presentarlo depende de las rentas y de la situación del contribuyente.
Para reunir los justificantes, consulta qué documentos preparar para la Renta 2025.
¿Tienes dudas con el modelo 130? En Asproyen, nuestros especialistas en fiscalidad resuelven todas tus dudas.
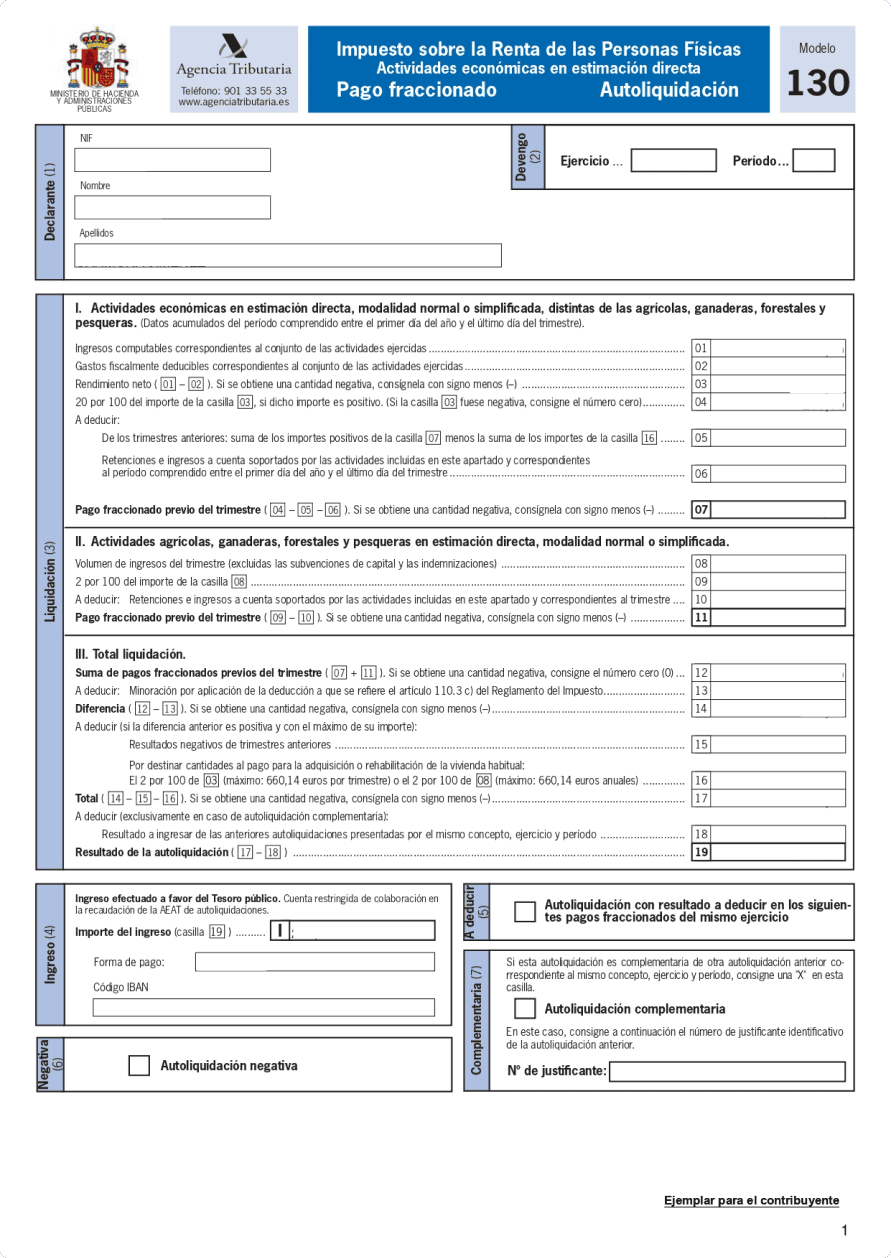
El modelo 130 sirve para anticipar el IRPF de actividades en estimación directa, normal o simplificada. Se presenta trimestralmente cuando existe obligación.
Los profesionales no realizan este pago por su actividad profesional si al menos el 70 % de sus ingresos del año anterior estuvo sujeto a retención o ingreso a cuenta. En el inicio de actividad se atiende a los ingresos del periodo correspondiente.
El cálculo general parte del rendimiento neto acumulado desde enero y descuenta pagos previos y retenciones, con ajustes y reglas específicas para determinadas actividades. No equivale siempre a pagar el 20 % del beneficio de un solo trimestre.
¿Tienes dudas con el modelo 720? En Asproyen, nuestros especialistas en fiscalidad resuelven todas tus dudas.
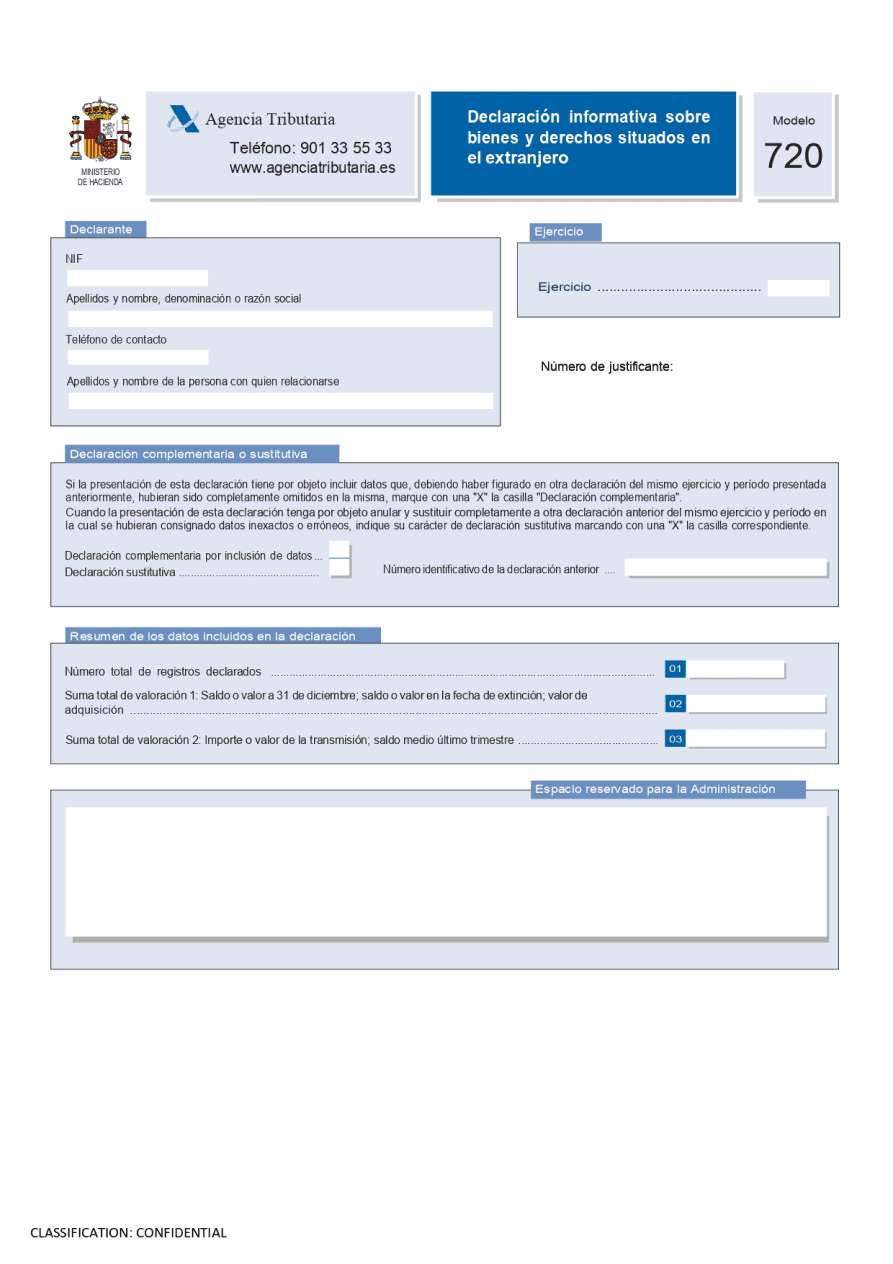
El modelo 720 informa sobre determinadas cuentas, valores, seguros, rentas e inmuebles situados en el extranjero. La obligación se analiza por bloques de bienes, con sus límites y excepciones.
No se presenta automáticamente todos los años por tener patrimonio en el extranjero. Tras una declaración anterior, un incremento superior a 20.000 € en el bloque correspondiente puede obligar a repetirla; también deben revisarse transmisiones, cancelaciones y otras causas de declaración.
¿Tienes dudas con el modelo 145? En Asproyen, nuestros especialistas en fiscalidad resuelven todas tus dudas.
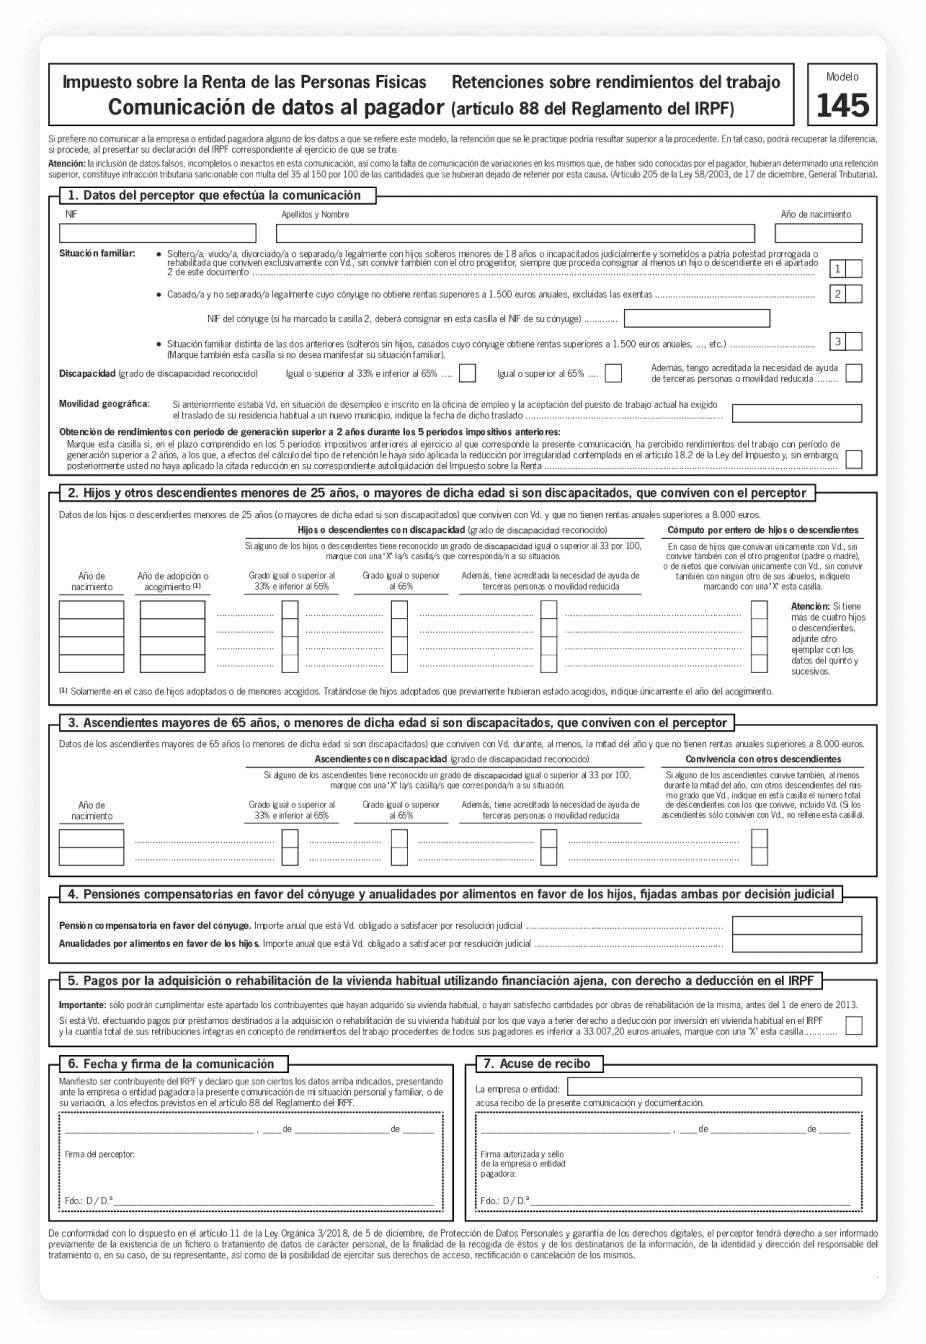
El modelo 145 comunica al pagador la situación personal y familiar que influye en la retención de la nómina, así como sus cambios. Se entrega al pagador, que conserva una copia; no se presenta directamente ante la AEAT.
No sirve para ingresar impuestos ni para solicitar una devolución. La declaración anual del trabajador, cuando corresponda, se realiza mediante el modelo 100.
¿Tienes dudas con el modelo 721? En Asproyen, nuestros especialistas en fiscalidad resuelven todas tus dudas.
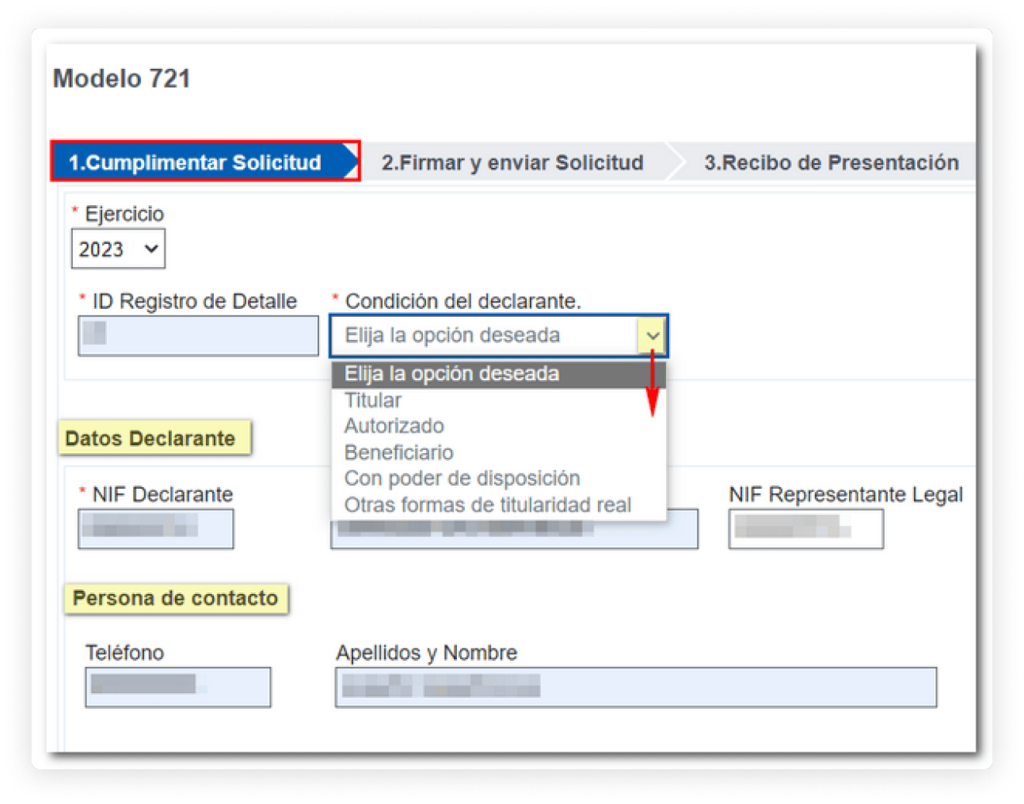
El modelo 721 es una declaración informativa vigente sobre monedas virtuales situadas en el extranjero. Hay que revisar la custodia, la condición del titular, los límites y las excepciones aplicables: no toda persona que posee criptomonedas está obligada.
La información se presenta entre enero y marzo del año siguiente. En ejercicios sucesivos se revisa el incremento superior a 20.000 € respecto del saldo que motivó la última declaración y las extinciones de la condición de obligado. Es distinto de declarar en el IRPF una venta o permuta de criptomonedas.
¿Tienes dudas con el modelo 036? En Asproyen, nuestros especialistas en fiscalidad resuelven todas tus dudas.
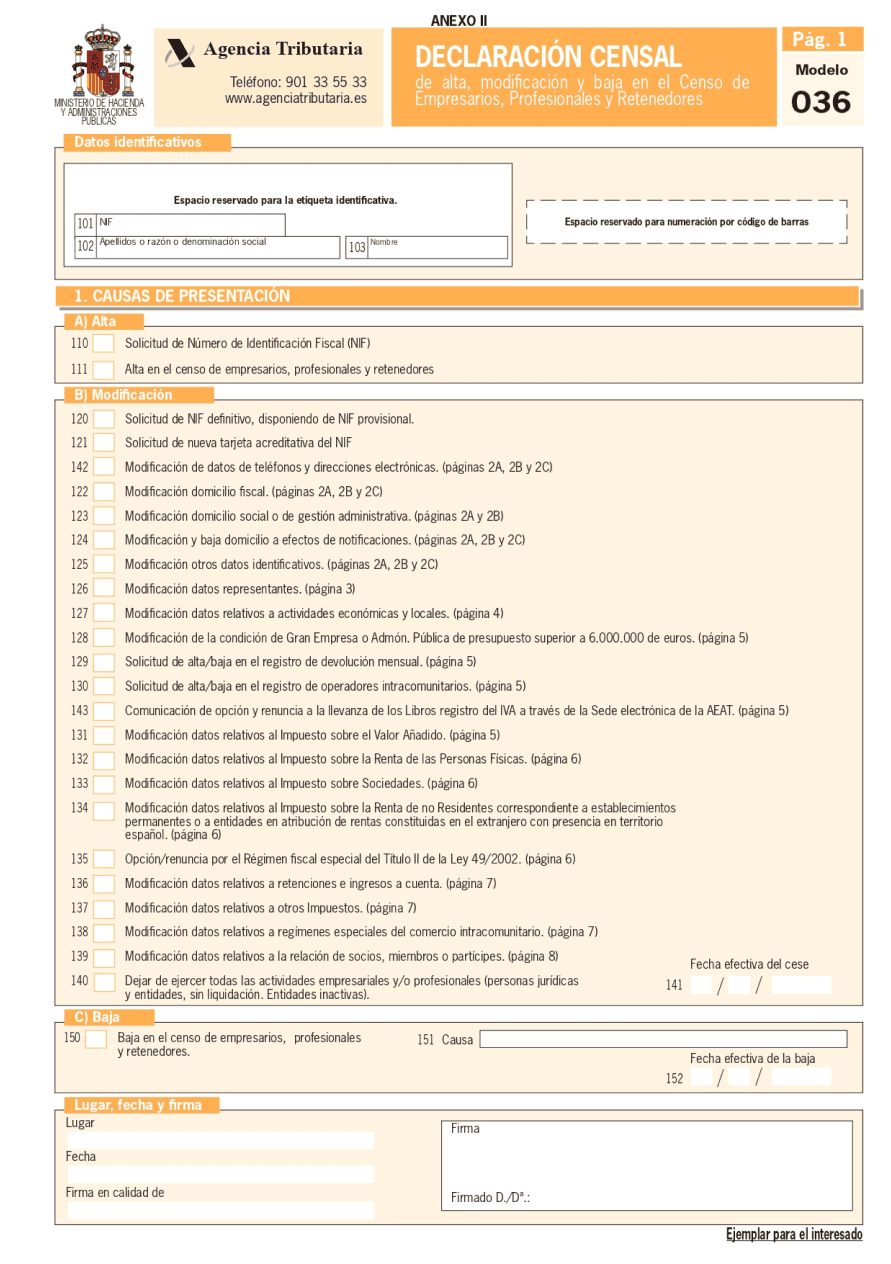
El modelo 036 comunica el alta, las modificaciones y la baja en el Censo de Empresarios, Profesionales y Retenedores. Permite informar de la actividad y de las obligaciones tributarias que correspondan.
Modelo 037 suprimido: desde el 3 de febrero de 2025, el alta censal se realiza mediante el modelo 036. Consulta la Orden HAC/1526/2024 en el BOE.
Consulta nuestra guía para darse de alta como autónomo.
Consulta con Asproyen cómo comunicar tu alta o modificación censal mediante el modelo 036.
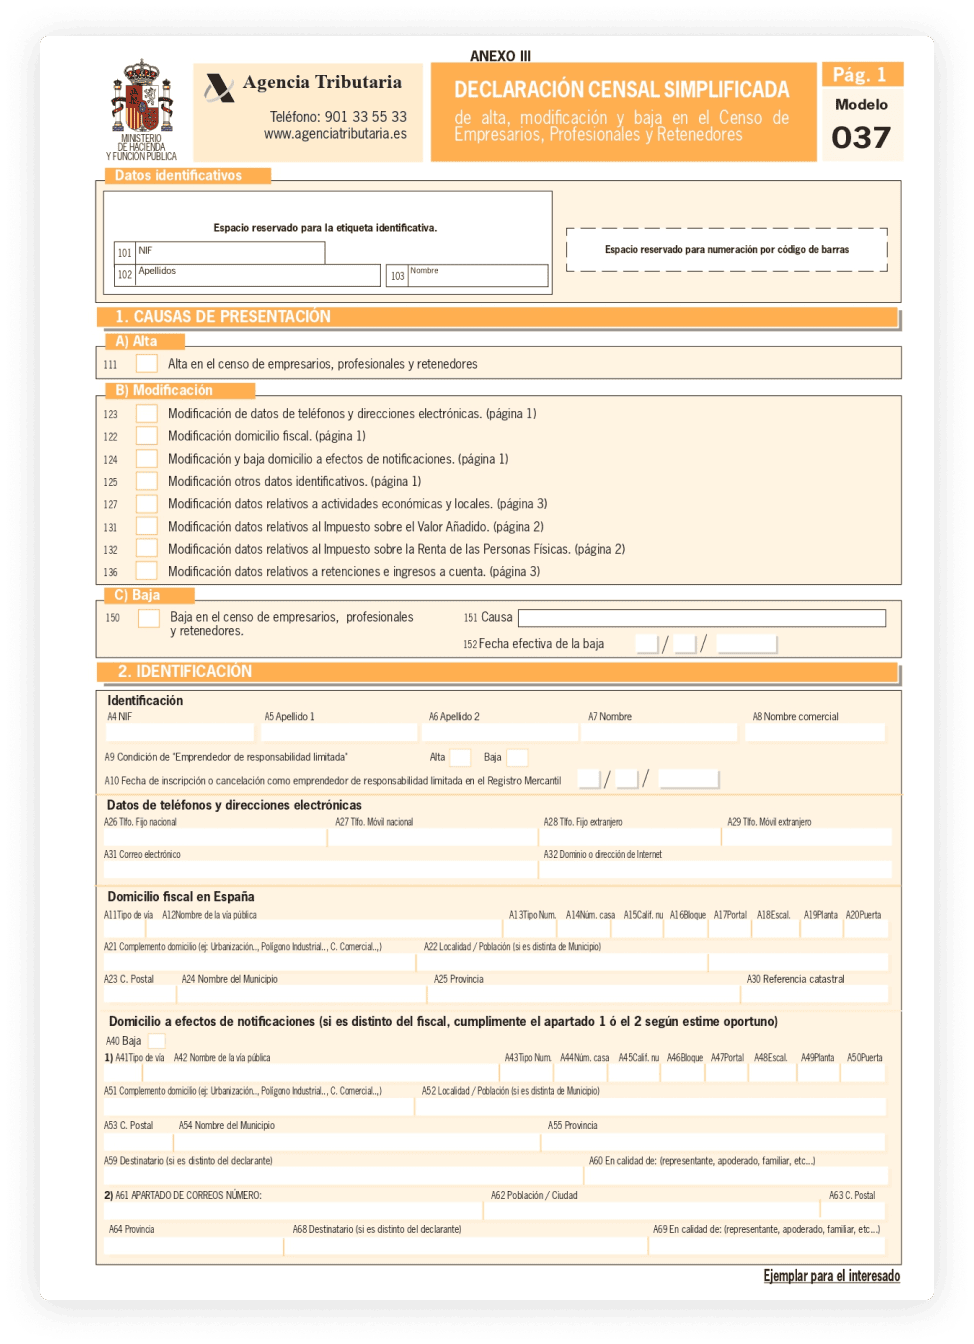
Modelo 037 suprimido: desde el 3 de febrero de 2025, el alta censal se realiza mediante el modelo 036. Consulta la Orden HAC/1526/2024 en el BOE.
El modelo 037 era una declaración censal simplificada. Ya no se utiliza para nuevas altas, modificaciones o bajas. Revisa los trámites actuales del modelo 036 con la AEAT.
¿Tienes dudas con el modelo 303? En Asproyen, nuestros especialistas en fiscalidad resuelven todas tus dudas.
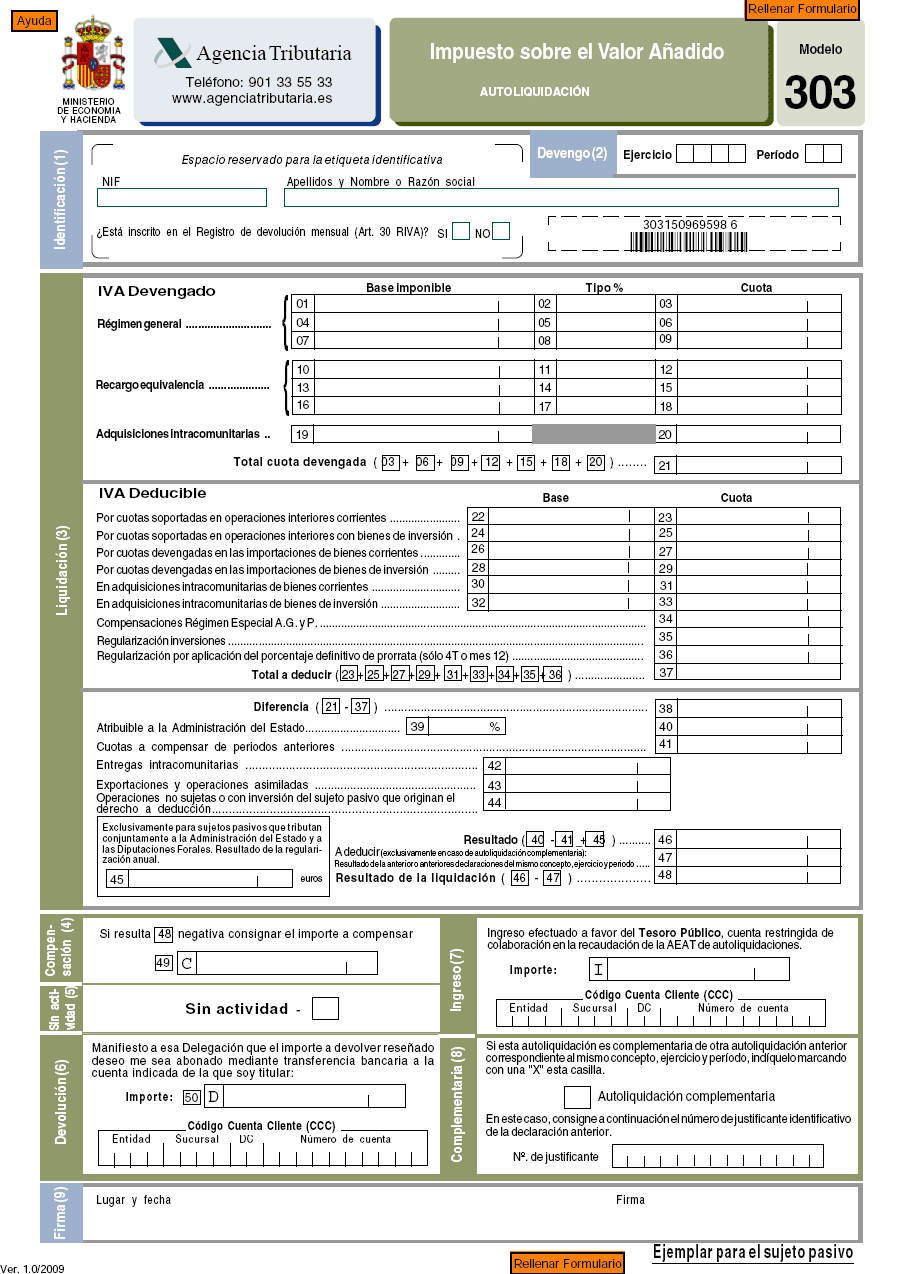
El modelo 303 es la autoliquidación del IVA. Su periodicidad puede ser trimestral o mensual, según las obligaciones del contribuyente.
El resultado depende del IVA devengado, del IVA soportado que sea deducible y de los ajustes que procedan. Puede resultar a ingresar, a compensar o, cuando se cumplan los requisitos, a devolver. Presentarlo no implica siempre realizar un pago.
El modelo 390 es un resumen anual diferente y tiene supuestos de exoneración. Para revisar las facturas de gastos, consulta qué gastos pueden ser deducibles en IRPF e IVA.
Consulta qué obligaciones de libros registro corresponden actualmente a tu actividad.
El modelo 340 es una referencia histórica de información sobre libros registro. No es una obligación general vigente por ser autónomo, presentar IVA o tributar por el Impuesto sobre Sociedades.
La implantación del SII sustituyó esta obligación en el IVA y su eliminación se extendió al ámbito del IGIC con la reforma de 2018. Para obligaciones actuales deben revisarse el sistema de llevanza de libros y los modelos que correspondan a cada actividad.
¿Tienes dudas con el modelo 347? En Asproyen, nuestros especialistas en fiscalidad resuelven todas tus dudas.
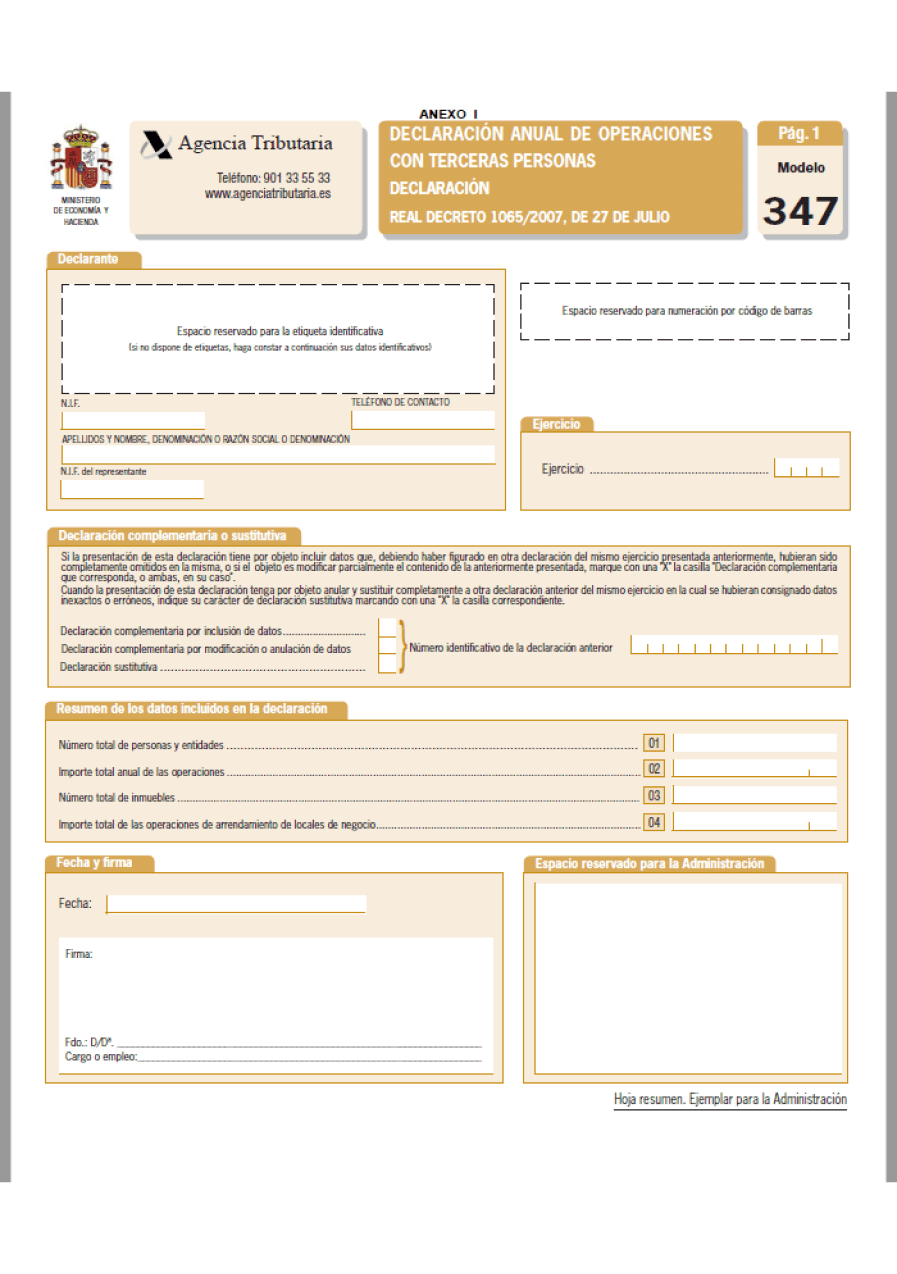
El modelo 347 informa de operaciones con terceras personas. Como regla general se atiende a las operaciones que superan 3.005,06 € anuales con una misma persona o entidad, pero hay operaciones y contribuyentes excluidos.
No basta con superar una cifra para concluir que hay que presentarlo. Por ejemplo, quienes estuvieron obligados durante todo el ejercicio a llevar los libros del IVA mediante el SII están excluidos. Es una declaración informativa, sin ingreso por su presentación.
¿Tienes dudas con el modelo 349? En Asproyen, nuestros especialistas en fiscalidad resuelven todas tus dudas.
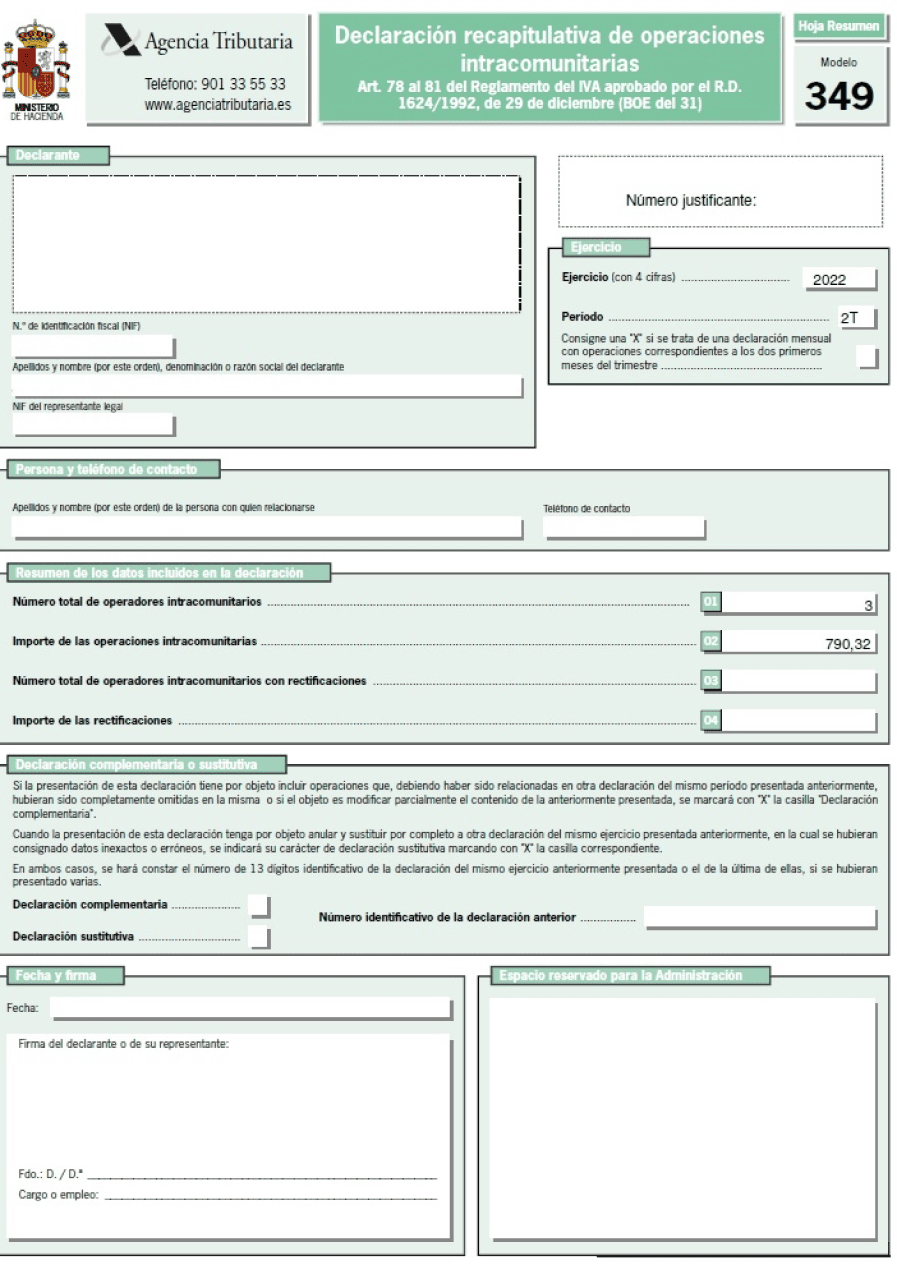
El modelo 349 es la declaración recapitulativa de determinadas operaciones intracomunitarias: incluye entregas y adquisiciones de bienes y prestaciones o adquisiciones de servicios que cumplan sus requisitos.
Hay que comprobar la naturaleza y localización de la operación, la identificación de las partes y su periodicidad. No toda factura de un proveedor de la Unión Europea se incluye automáticamente. Las instrucciones distinguen cada tipo de operación y su clave.
¿Tienes dudas con el modelo 390? En Asproyen, nuestros especialistas en fiscalidad resuelven todas tus dudas.
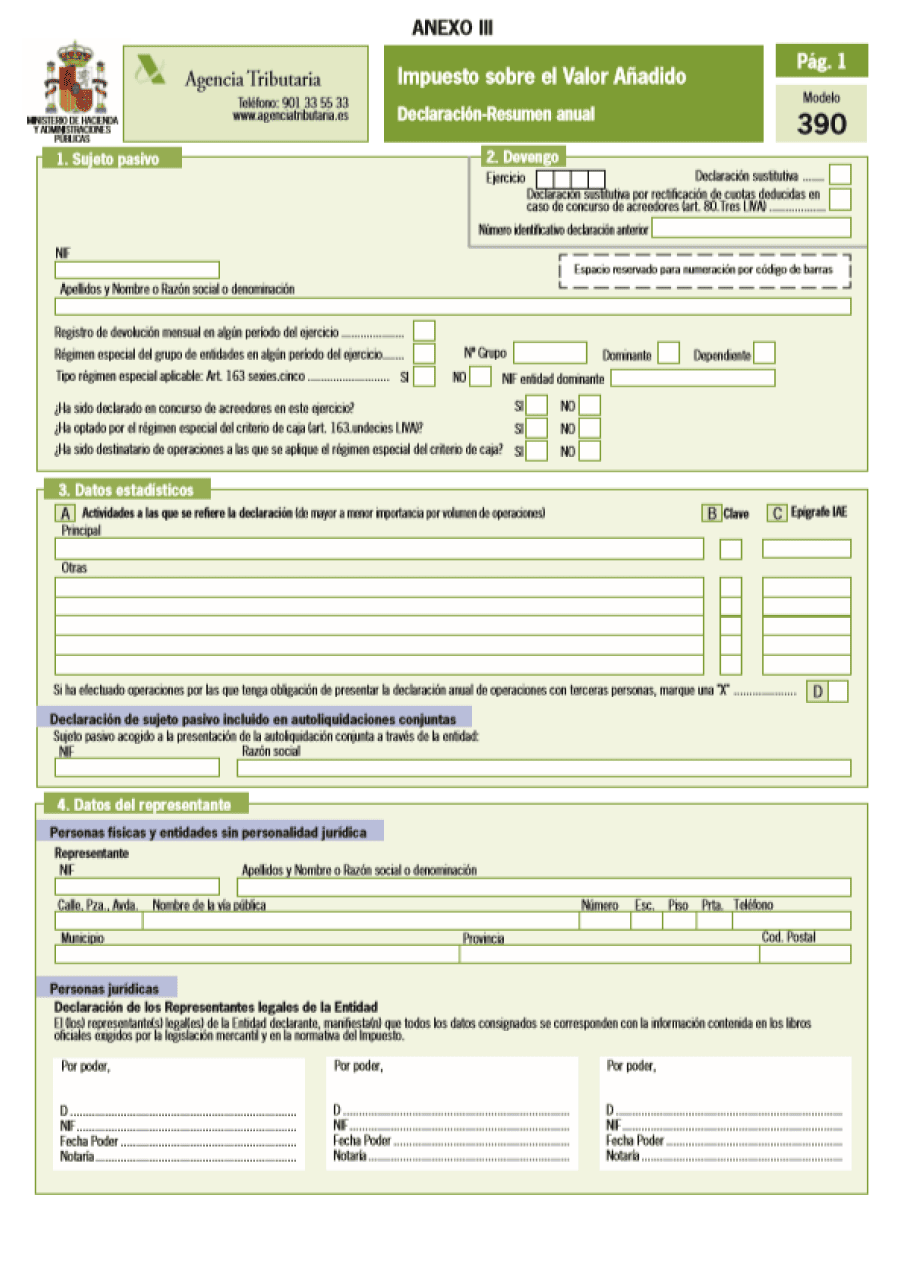
El modelo 390 resume anualmente la información del IVA y no genera por sí mismo un ingreso. No es obligatorio para todos los autónomos y empresas.
Existen exoneraciones, entre ellas las vinculadas al SII y determinados contribuyentes trimestrales en régimen simplificado o arrendamiento de inmuebles urbanos. Deben comprobarse los requisitos y, cuando proceda, completar la información adicional del último modelo 303 del año.
¿Tienes dudas con el modelo 115? En Asproyen, nuestros especialistas en fiscalidad resuelven todas tus dudas.
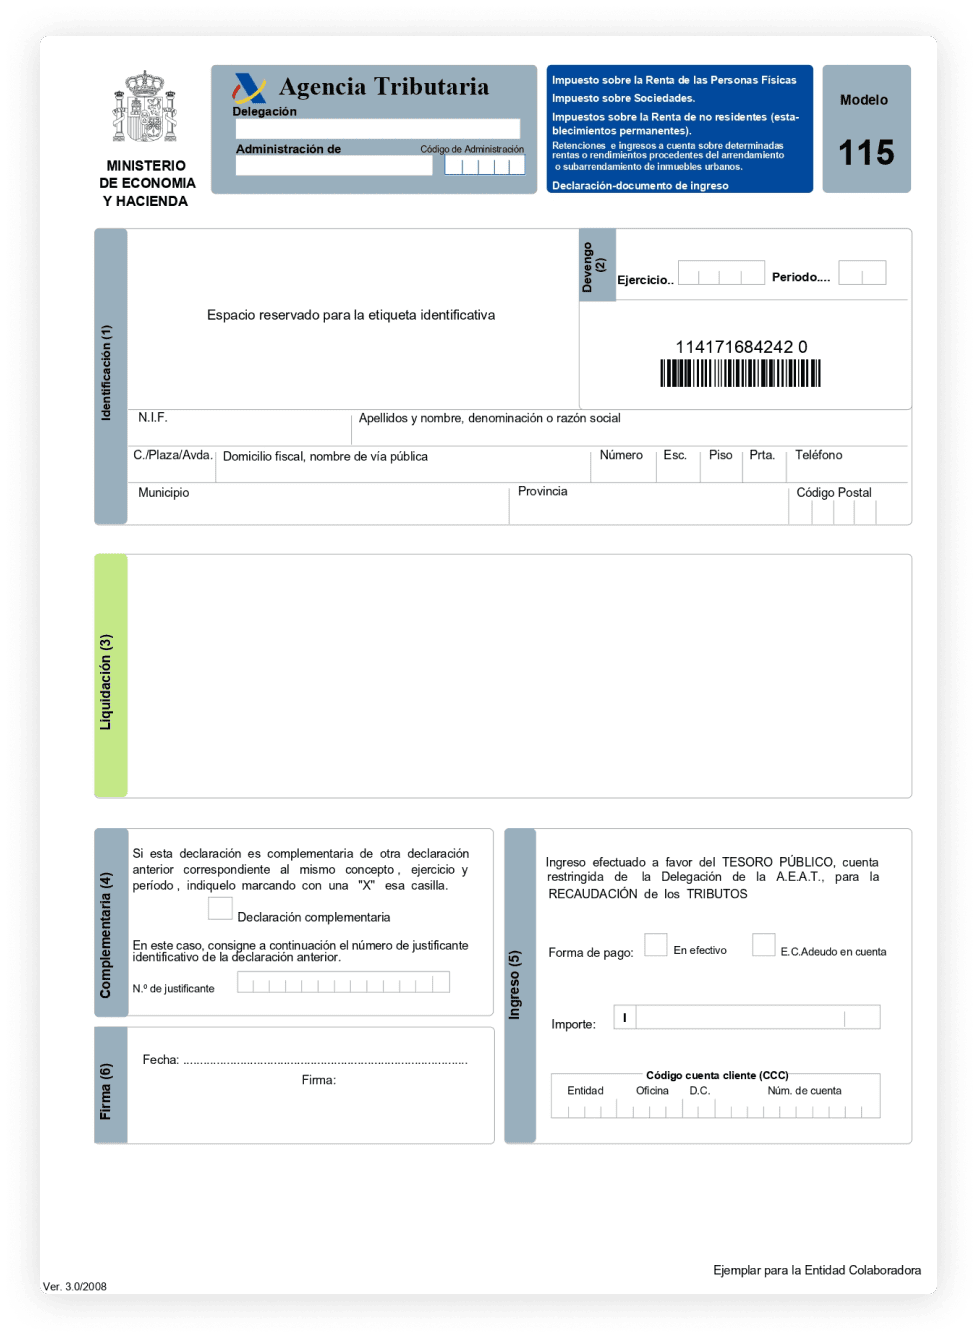
El modelo 115 permite declarar e ingresar retenciones de determinados arrendamientos o subarrendamientos de inmuebles urbanos. La obligación corresponde al pagador cuando la renta está sometida a retención y procede este modelo.
Alquilar un local no basta por sí solo para concluir que siempre hay que presentarlo: deben revisarse el arrendador, el tipo de renta y las excepciones aplicables. En Asproyen podemos revisar estas obligaciones con la documentación del alquiler.
¿Tienes dudas con el modelo 111? En Asproyen, nuestros especialistas en fiscalidad resuelven todas tus dudas.
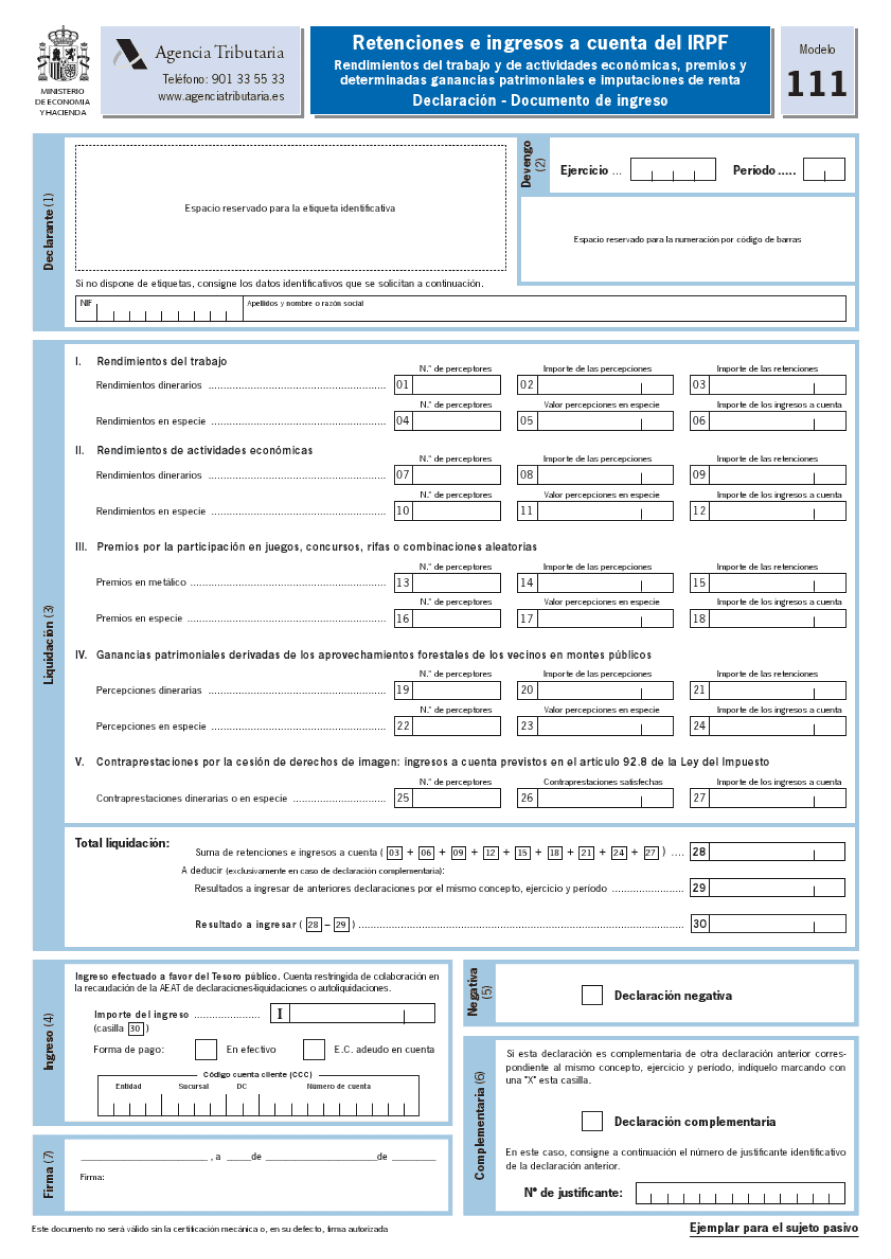
El modelo 111 lo presenta el pagador para declarar retenciones e ingresos a cuenta sobre nóminas, determinadas actividades económicas y otras rentas incluidas en el modelo. Puede ser trimestral o mensual.
Si se han pagado rentas sometidas a retención pero el cálculo no exige retener, puede corresponder una declaración negativa. No es lo mismo que no haber satisfecho ninguna renta sujeta durante el periodo.
El trabajador no presenta su Renta mediante el 111: utiliza el modelo 100 cuando corresponda.
¿Tienes dudas con el modelo 360? En Asproyen, nuestros especialistas en fiscalidad resuelven todas tus dudas.
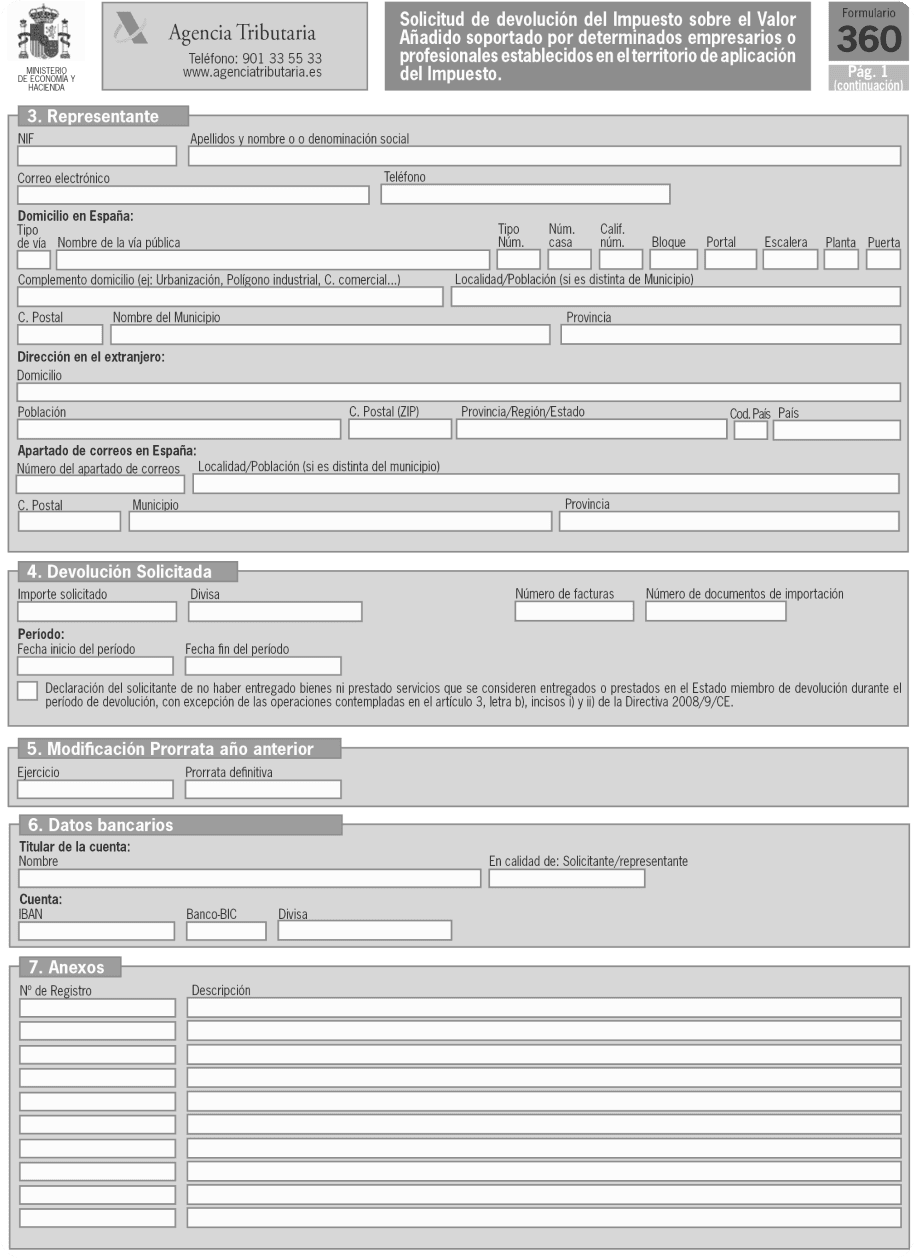
El formulario 360 permite a empresarios y profesionales establecidos en España solicitar la devolución del IVA soportado en otros Estados miembros de la Unión Europea, cuando se cumplan los requisitos del procedimiento.
Es una solicitud, no una devolución automática por comprar en otro país. Deben comprobarse la factura, el gasto, el Estado de devolución y el derecho a deducir. No debe confundirse con la declaración de una adquisición intracomunitaria en el modelo 303.
Rellena el formulario y nos pondremos en contacto contigo en la mayor brevedad posible.
¡No te pierdas las últimas novedades del sector!